O fechamento de agências no Paraná
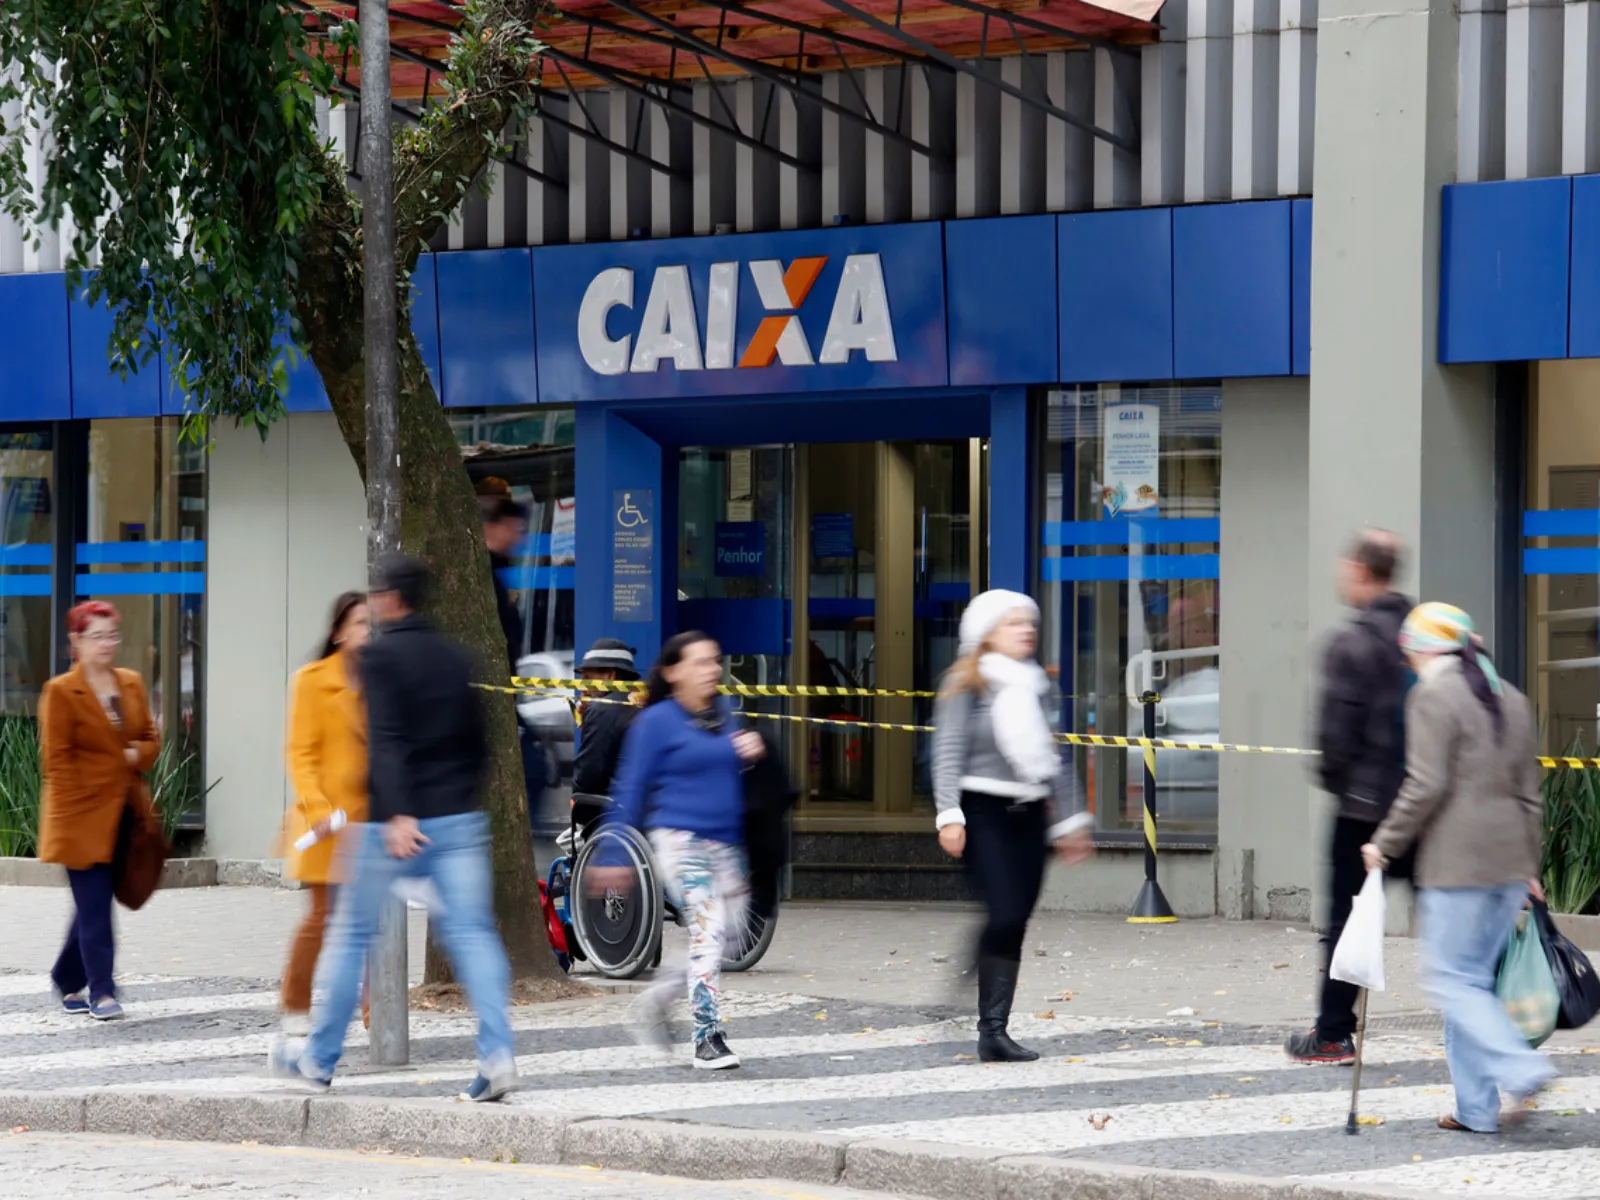
Nos últimos dez anos, o Paraná viu o fechamento de 667 agências bancárias, resultando em 176 cidades sem nenhuma unidade física até 2025. Este dado alarmante foi revelado por um estudo do Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), que destacou Curitiba como a cidade mais afetada, com 192 agências encerradas. Outras cidades como Londrina, Maringá, Cascavel e Foz do Iguaçu também sofreram perdas significativas.
Impacto nas cidades
O levantamento mostra que, em todo o Brasil, 2.649 municípios não possuem agências bancárias, somando aproximadamente 19 milhões de habitantes sem acesso a esses serviços em suas localidades. No Paraná, essa realidade afeta cerca de 450 mil pessoas, representando 2,29% do total nacional. A crescente digitalização dos serviços financeiros é apontada como uma das principais razões para esse fenômeno, com dados da Federação Brasileira de Bancos (Febraban) indicando que 83% das transações bancárias em 2025 foram realizadas por canais digitais.
Mudança no modelo de atendimento
A especialista em gestão, Alexandra Andrade de Almeida Cardoso, ressalta que a redução das agências não se deve apenas à digitalização, mas também a uma nova abordagem no atendimento bancário. Com a concentração de clientes em grandes centros urbanos, o fechamento de agências se torna uma estratégia para reduzir custos operacionais, uma vez que as operações mais simples estão migrando para plataformas digitais. "Os bancos estão se adaptando a uma nova realidade onde a interação remota é cada vez mais comum", explica.
Exclusão financeira digital
Entretanto, essa transformação traz desafios, especialmente para grupos vulneráveis, como idosos e beneficiários de programas sociais. Estes indivíduos enfrentam barreiras de conectividade e dificuldade em utilizar aplicativos, o que pode resultar em exclusão financeira. A ausência de agências físicas pode aumentar o custo de acesso aos serviços financeiros, seja pelo deslocamento até uma cidade vizinha ou pela necessidade de depender de terceiros para realizar operações.
Alternativas e soluções
Embora o fechamento de agências seja um problema, Alexandra Andrade destaca que a população ainda tem acesso a serviços financeiros através de correspondentes bancários, caixas eletrônicos, lotéricas e cooperativas de crédito. No Paraná, as cooperativas já estão presentes em 376 dos 399 municípios. Isso mostra que, mesmo sem agências tradicionais, a população pode ter atendimento, ainda que de forma diferente. A Unicred, por exemplo, oferece serviços por meio de uma agência virtual que possibilita atendimento humano via WhatsApp e outras plataformas, mantendo a eficiência e o contato pessoal.
Considerações finais
A crise bancária no Paraná ilustra um cenário complexo, onde a digitalização traz eficiência, mas também levanta questões sobre a inclusão financeira de todos os cidadãos. A adaptação às novas tecnologias é crucial, mas é fundamental garantir que aqueles que dependem do atendimento presencial não sejam deixados para trás. Para mais informações sobre tecnologia e sociedade no Brasil, acesse braziltechhub.com.